


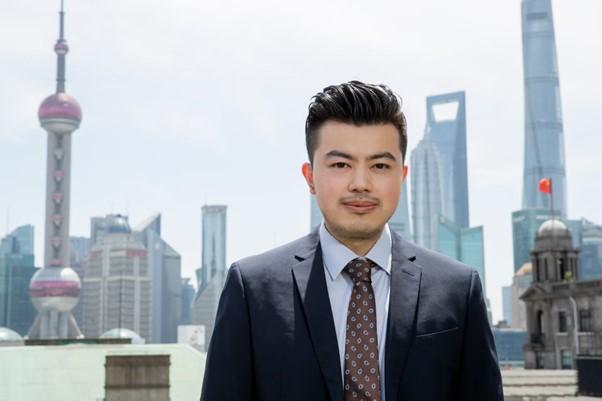
“天才是百分之一的灵感加百分之九十九的汗水”,这是老话,老话常谈难得是坚持,而立信会计师事务所业务合伙人徐振亮(FIPA FFA)已坚持了20年。他以韧劲扎根,于无声处深耕出属于自己的天地,一如他加入公共会计师协会(Institute of Public Accountants,简称IPA)后最大的感受:百年协会IPA细流润物,静待花开结果,在全国范围内得到广泛认可,包括政府、专业机构、高校和企业。其在数字化转型、教育变革等领域成果颇丰。如今徐振亮早从一线业务人员成长为业务合伙人,在审计、跨境业务、新兴业务领域积累了丰富经验。本次专访我们将走进他的职业经历与心得,总结“审计、跨境业务、新兴业务的风控关键”。
一.审计三大关键
当下财务人员具有 “双重压力”: AI 虽能替代部分基础财务工作,但非标准业务处理仍需人工完成。既要关注 AI 与共享系统的操作逻辑及输出数据准确性,又要承担财务分析等原有核心工作,财务人员的忙碌程度显著提升。当下正值原有第三方服务机构转型之际,其服务模式已从传统人工服务演进为技术与人力相结合,进而能基于客户的信息化基础提供专业服务,更高效挖掘企业数据背后的价值,以更广泛、深厚的专业与经验服务客户。徐振亮从审计出身,总结行业的三大关键:
- 坦诚事实
- 提高政策敏感度
- 提高业务实质认知准确性
审计最终目的是帮助企业真实地反映经营成果,然而一些对于审计天然对立的错误认知,易导致彼此保持敌意进而隐藏问题,坦诚沟通是打破这一壁垒的关键。徐振亮认为良好的配合基础是坦诚。无论对内、外审计,须像委托人对律师、患者对医生那样,陈述真实情况,无论好坏,才能令审计精准判断经济业务与其会计处理的合理性,助力找到关键问题并解决。
企业常聚焦自身业务,易忽视政策风向变化;此外当下业务跨域、跨业与局势变化很快,企业难以掌握全部前沿与新规。除了关注业务相关的监管与政策动向,企业也可借助第三方专业力量,避免习惯性思路引发的问题。
会计准则的准确把握是财务人员的基础,但伴随中国企业全球化发展,掌握各地会计准则是难点之一,此外也易存在因对业务在交易中定位判断错误,导致会计处理偏差。徐振亮认为要清晰了解自身业务实质与行业地位,才能选对会计处理方式,一方面要深入业务一线,一方面可通过行业交流,或从第三方专业服务机构中获取相关经验。
二.跨境风控三大防线
从“中国制造”到“中国品牌”,我国企业不断展现出其全球版图的战略趋势,预计到2030年,拥有海外本地化能力的出口企业占比将从27%提升至65%以上,在全球化局部风险与机遇并存的局势下,关于境外公司风控管理,徐振亮提出要建立 “三道防线”:
- “属地化团队”,必须聘请当地律师、税务团队,应对境外税务政策变更与 “非惯性思维” 陷阱,避免把国内做法直接套用海外。
- “出海前尽调”,选择法治环境好的区域设点,避免 “入场易、出场难”,尤其关注资金回流问题。对于区域选择,徐振亮更看好欧盟、英国等国家:除却战争与政治因素,欧盟与英国认可产品与服务价值,价格能随CPI上涨,且汇率优势明显;在行业优势上,他指出中国高科技产品、快消品(服装、小商品)在海外竞争力强。这些行业的企业出海,更易打开市场。
- “关注宏观风险”, 地缘政治、国际经济下行、关税政策朝令夕改等,都会影响境外业务,建议企业时刻保持对政策的关注,综合运用各类工具、手段,及时把握机遇敞口,在政策有利时多签订单。
中国制造供应链优势与数字技术结合,已形成全球竞争力,海外业务也同样增加了合规成本,伴随税务、数据、环保合规要求的提高,企业运营成本增加15%-20%,建议已有或即将进行海外业务的企业关注。
三.新兴业务介入风险判断关键
新兴行业不断新起,对于企业与服务机构都是新的挑战,针对不同类型企业的痛点,徐振亮分享了其中风险判断的关键:
快速发展的网络企业(如网络主播公司、贸易电商):核心风险在税务。这类企业一般大多采用外部代理记账方式,但外部代理不了解业务流程,易遗漏必要费用导致业务会计处理偏差,最终引发税务问题。徐振亮建议这类快速发展企业需意识到财务功能的重要性,不能仅依赖代理记账,需早日建立健全的财务规划与内控体系。
数据资产入表业务:针对数据资产入表,徐振亮强调 “三步判定法”:首先明确是否符合数据资产定义,比如系统中数据并不是都是数据资产,以点餐软件为例,软件本身是工具,而记录用户点餐习惯的数据库才是数据资产;第二判断是否能带来经济利益,是否可形成可利用的数据库;第三合理确定价值,尤其是需要外部法律、财务专业团队梳理、认定数据资产并估值的部分。立信在这个方面已有数例成功案例,可提供专业服务。
面对新业务或业务流程变化,徐振亮给出 “全链条参与+多方沟通” 的解决方案。他强调,企业重大决策、大额交易的准备阶段,应让财务人员全程参与,了解合同谈判背景与交易实质,避免 “业务已完成,财务才接手做账” 的被动局面。若企业无内部风控部门,可向上级集团、监管单位咨询,或在审计时与中介机构沟通,结合多方意见释放风险。
徐振亮在鉴证业务(含审计、尽调、专项服务)中经验丰富,他提出无论是新业务或传统业务,都需要关注两大核心点:
一是 “收入与费用”,因财务信息滞后性与企业定位偏差,这两类科目易出现确认不及时、准则应用不准确的问题;
二是 “资产减值”,这类问题更隐蔽、主观,需通过企业解释、侧面证据验证,“比如境外战乱地区的资产,不能简单判定资产已发生减值,需要进一步从‘武装冲突最终是为了争夺资源,不会破坏资源’的底层逻辑出发,结合实际情况综合判断”。
在立信会计师事务所二十余年的深耕中,徐振亮服务了数百家企业客户,支撑他前行的价值观,源于早年前辈的一句话:“成为老板离不开的人”。徐振亮将其延伸为 “成为客户离不开的服务者”,他认为会计服务行业没有天赋一说,技术都是磨练的,如果突破极限,吃过的苦都会变成经验。服务行业要不断积累知识,知识就是力量,但只有当它被应用时才更有力量。他认为在具备专业素养的同时,理解事物由来,了解行为、流程的目的与产生结果的关联,即拥有逻辑思考能力更重要。此外是注重团队配合,群策群力,协同高效地达成团队成就,这是他个人的成长经历也是对年轻财务人的建议。
徐振亮对审计、跨境业务以及新兴业务风险管控的经验总结、对企业赋能的坚守,不仅展现了一位资深会计师的素养,更为企业财务人员、行业后辈提供了可循的路径。正如他所言,“只要踏实经营、持续努力,无论是企业还是个人,都能在行业变革中找到自己的位置”, 这份务实与坚定的精神,既与IPA这些年来推崇的财务职业道德高度一致,也必将引领着财务同仁们在各自专业道路上稳步前行、交汇共进。
